Domain bu-policen.de kaufen?
Wir ziehen mit dem Projekt
bu-policen.de um.
Sind Sie am Kauf der Domain
bu-policen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bu-policen.de kaufen?
Warum eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. Sie sichert das Einkommen ab, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Ohne eine BU-Versicherung könnte man schnell in finanzielle Schwierigkeiten geraten, da die staatliche Absicherung oft nicht ausreicht. Zudem bietet eine BU-Versicherung auch psychologische Sicherheit, da man sich keine Sorgen um die finanzielle Zukunft machen muss. Es ist daher ratsam, frühzeitig eine Berufsunfähigkeitsversicherung abzuschließen, um im Ernstfall abgesichert zu sein. **
Wer braucht eine BU Versicherung?
Wer braucht eine BU Versicherung? Jeder, der sein Einkommen durch seine Arbeitskraft verdient, sollte über eine Berufsunfähigkeitsversicherung nachdenken. Insbesondere Selbstständige und Freiberufler, die im Falle einer Berufsunfähigkeit keine staatliche Absicherung haben, sind auf eine private BU-Versicherung angewiesen. Auch Arbeitnehmer, die nicht ausreichend durch die gesetzliche Erwerbsminderungsrente abgesichert sind, sollten über eine BU-Versicherung nachdenken. Kurz gesagt: Jeder, der im Falle einer Berufsunfähigkeit finanziell abgesichert sein möchte, sollte eine BU-Versicherung in Betracht ziehen. **

Ähnliche Suchbegriffe für Cervical
Top-Angebote
Produkte zum Begriff Cervical:
-
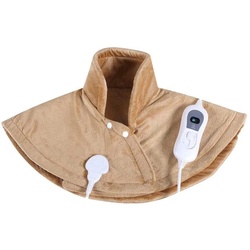
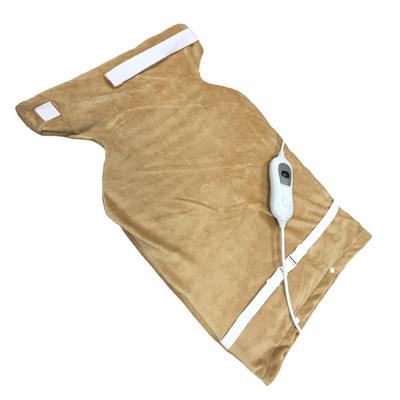
Elektrische Almohadilla - Nuro -Cervical -torsal - 100W - EDMHEIZKISSEN . Neck.Cervical.dorsal. 100W. Abmessungen: 42 x 63 cm (Breite/Hoch) (schnelles Erwärmen in 5 Minuten. Bietet vorteilhafte und anhaltende Wärme. Automatisch in 90 Minuten. EDM45,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duhr, Daniel: Raus aus der DeckungRaus aus der Deckung , Die Biografie , Sonstige > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20241204, Autoren: Duhr, Daniel~Zeitz, Christian, Seitenzahl/Blattzahl: 236, Keyword: Biografie; Handball; Handballbuch; Sport; Sportlerbiografie; THW Kiel; Weltmeister, Fachschema: Sport / Lexikon, Handbuch, Jahrbuch~Handball, Fachkategorie: Sport, allgemein, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 159, Höhe: 20, Gewicht: 614, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CELLACARE Cervical Classic Cervicalst.9 cm Gr.3 1 StCellacare Cervical Classic stabilisiert die Halswirbelsäule und hilft, Verspannungen der Nackenmuskulatur durch Warmhalten zu reduzieren. anatomisch geformt angenehm leicht zum Waschen abnehmbarer Bezug Produktzusammensetzung Polyurethan, Baumwolle, Elasthan, Polyamid, Polyester Ausführungen Farbe: schwarz/grün Anwendungsbereiche - Cervicales Schmerzsyndrom (Cervicalsyndrom, Cervicobrachialsyndrom) - Muskulärer Schiefhals / Torticollis - Arthrose der Halswirbelsäule ohne neurologische Ausfälle (Prolaps, Protrusion, Facettensyndrom) - Spondylarthritis der Halswirbelsäule (M. Bechterew) - Diskotomie (zeitweise nach der Operation) - Distorsion der Halswirbelsäule (zeitweise nach Trauma) - Störungen der Wirbelgelenkfunktion (hypomobile Funktionsstörungen) Eigenschaften Guter Tragekomfort - angenehm leichter, die Form haltender Schaumstoffkern - weicher, hautfreundlicher Überzug mit hohem Baumwollanteil Hinweise - Überzug: bei 60 C waschbar - Cervicalstütze: Handwäsche - nicht bügeln, nicht maschinell trocknen, nicht chemisch reinigen - vor dem Waschen Klettverschluss schließen42,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Epigenetics of Cervical Cancer, Fachbücher von Aniruddha Chatterjee, Sanjiban ChakrabartyDas Buch "Epigenetics of Cervical Cancer" bietet eine umfassende Einführung in die Grundlagen der Epigenetik und deren spezifische Rolle bei Gebärmutterhalskrebs. Es behandelt zentrale Themen wie DNA-Methylierung, Histonmodifikationen und die Bedeutung von nicht-kodierenden RNAs, insbesondere miRNA und lncRNA. Die einzelnen Kapitel erläutern verschiedene Methoden zur Erkennung epigenetischer Veränderungen und deren potenzielle Anwendung in der Diagnose, Prognose und Therapie von Gebärmutterhalskrebs. Darüber hinaus werden aktuelle Ansätze zur Überwindung von Herausforderungen bei der Umsetzung dieser Erkenntnisse in die klinische Praxis diskutiert. Das Buch ist mit anschaulichen Abbildungen und Tabellen ergänzt, um das Verständnis zu fördern. Es richtet sich an Forscher, Akademiker, Wissenschaftler sowie Medizinstudierende, die ein vertieftes Verständnis der Zusammenhänge zwischen Umwelt- und genetischen Faktoren bei Gebärmutterhalskrebs erlangen möchten.235,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die BU-Versicherung?
Die BU-Versicherung steht für Berufsunfähigkeitsversicherung und ist eine private Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund einer Krankheit oder eines Unfalls seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen und finanzielle Sicherheit zu bieten. Die BU-Versicherung ist besonders wichtig, da die gesetzliche Erwerbsminderungsrente oft nicht ausreicht, um den Lebensstandard zu halten. **
-
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
-
Wann zahlt eine private BU Versicherung?
Eine private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Einschränkungen dauerhaft nicht mehr in der Lage ist, seinen Beruf auszuüben. Dies wird in der Regel anhand ärztlicher Gutachten und medizinischer Unterlagen festgestellt. Es ist wichtig, dass die Berufsunfähigkeit während der Vertragslaufzeit eintritt und nicht durch vorsätzliche Handlungen des Versicherten verursacht wurde. Die genauen Bedingungen und Kriterien für die Leistungserbringung sind in den Versicherungsbedingungen festgelegt und sollten vor Vertragsabschluss sorgfältig geprüft werden. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **


Für wen lohnt sich eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung (BU) lohnt sich in erster Linie für Personen, die aufgrund ihrer beruflichen Tätigkeit ein erhöhtes Risiko haben, berufsunfähig zu werden. Das betrifft vor allem Menschen, die körperlich oder geistig stark belastende Tätigkeiten ausüben. Aber auch Personen, die aufgrund ihrer Ausbildung oder Qualifikation nur schwer in einem anderen Beruf arbeiten könnten, sollten über eine BU-Versicherung nachdenken. Generell ist eine BU-Versicherung sinnvoll für alle, die im Falle einer Berufsunfähigkeit nicht auf staatliche Unterstützung angewiesen sein möchten und ihren Lebensstandard aufrechterhalten wollen. Es ist wichtig, frühzeitig über eine BU-Versicherung nachzudenken, da die Beiträge mit steigendem Alter und bestehenden Vorerkrankungen deutlich höher ausfallen können. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Cervical:
-
Elektrische Almohadilla - Nuro -Cervical -torsal - 100W - EDMHEIZKISSEN . Neck.Cervical.dorsal. 100W. Abmessungen: 42 x 63 cm (Breite/Hoch) (schnelles Erwärmen in 5 Minuten. Bietet vorteilhafte und anhaltende Wärme. Automatisch in 90 Minuten. EDM45,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duhr, Daniel: Raus aus der DeckungRaus aus der Deckung , Die Biografie , Sonstige > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20241204, Autoren: Duhr, Daniel~Zeitz, Christian, Seitenzahl/Blattzahl: 236, Keyword: Biografie; Handball; Handballbuch; Sport; Sportlerbiografie; THW Kiel; Weltmeister, Fachschema: Sport / Lexikon, Handbuch, Jahrbuch~Handball, Fachkategorie: Sport, allgemein, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 159, Höhe: 20, Gewicht: 614, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. Sie sichert das Einkommen ab, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Ohne eine BU-Versicherung könnte man schnell in finanzielle Schwierigkeiten geraten, da die staatliche Absicherung oft nicht ausreicht. Zudem bietet eine BU-Versicherung auch psychologische Sicherheit, da man sich keine Sorgen um die finanzielle Zukunft machen muss. Es ist daher ratsam, frühzeitig eine Berufsunfähigkeitsversicherung abzuschließen, um im Ernstfall abgesichert zu sein. **
-
Wer braucht eine BU Versicherung?
Wer braucht eine BU Versicherung? Jeder, der sein Einkommen durch seine Arbeitskraft verdient, sollte über eine Berufsunfähigkeitsversicherung nachdenken. Insbesondere Selbstständige und Freiberufler, die im Falle einer Berufsunfähigkeit keine staatliche Absicherung haben, sind auf eine private BU-Versicherung angewiesen. Auch Arbeitnehmer, die nicht ausreichend durch die gesetzliche Erwerbsminderungsrente abgesichert sind, sollten über eine BU-Versicherung nachdenken. Kurz gesagt: Jeder, der im Falle einer Berufsunfähigkeit finanziell abgesichert sein möchte, sollte eine BU-Versicherung in Betracht ziehen. **
-
Was ist die BU-Versicherung?
Die BU-Versicherung steht für Berufsunfähigkeitsversicherung und ist eine private Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund einer Krankheit oder eines Unfalls seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen und finanzielle Sicherheit zu bieten. Die BU-Versicherung ist besonders wichtig, da die gesetzliche Erwerbsminderungsrente oft nicht ausreicht, um den Lebensstandard zu halten. **
-
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
Ähnliche Suchbegriffe für Cervical
-
CELLACARE Cervical Classic Cervicalst.9 cm Gr.3 1 StCellacare Cervical Classic stabilisiert die Halswirbelsäule und hilft, Verspannungen der Nackenmuskulatur durch Warmhalten zu reduzieren. anatomisch geformt angenehm leicht zum Waschen abnehmbarer Bezug Produktzusammensetzung Polyurethan, Baumwolle, Elasthan, Polyamid, Polyester Ausführungen Farbe: schwarz/grün Anwendungsbereiche - Cervicales Schmerzsyndrom (Cervicalsyndrom, Cervicobrachialsyndrom) - Muskulärer Schiefhals / Torticollis - Arthrose der Halswirbelsäule ohne neurologische Ausfälle (Prolaps, Protrusion, Facettensyndrom) - Spondylarthritis der Halswirbelsäule (M. Bechterew) - Diskotomie (zeitweise nach der Operation) - Distorsion der Halswirbelsäule (zeitweise nach Trauma) - Störungen der Wirbelgelenkfunktion (hypomobile Funktionsstörungen) Eigenschaften Guter Tragekomfort - angenehm leichter, die Form haltender Schaumstoffkern - weicher, hautfreundlicher Überzug mit hohem Baumwollanteil Hinweise - Überzug: bei 60 C waschbar - Cervicalstütze: Handwäsche - nicht bügeln, nicht maschinell trocknen, nicht chemisch reinigen - vor dem Waschen Klettverschluss schließen42,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Epigenetics of Cervical Cancer, Fachbücher von Aniruddha Chatterjee, Sanjiban ChakrabartyDas Buch "Epigenetics of Cervical Cancer" bietet eine umfassende Einführung in die Grundlagen der Epigenetik und deren spezifische Rolle bei Gebärmutterhalskrebs. Es behandelt zentrale Themen wie DNA-Methylierung, Histonmodifikationen und die Bedeutung von nicht-kodierenden RNAs, insbesondere miRNA und lncRNA. Die einzelnen Kapitel erläutern verschiedene Methoden zur Erkennung epigenetischer Veränderungen und deren potenzielle Anwendung in der Diagnose, Prognose und Therapie von Gebärmutterhalskrebs. Darüber hinaus werden aktuelle Ansätze zur Überwindung von Herausforderungen bei der Umsetzung dieser Erkenntnisse in die klinische Praxis diskutiert. Das Buch ist mit anschaulichen Abbildungen und Tabellen ergänzt, um das Verständnis zu fördern. Es richtet sich an Forscher, Akademiker, Wissenschaftler sowie Medizinstudierende, die ein vertieftes Verständnis der Zusammenhänge zwischen Umwelt- und genetischen Faktoren bei Gebärmutterhalskrebs erlangen möchten.235,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt eine private BU Versicherung?
Eine private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Einschränkungen dauerhaft nicht mehr in der Lage ist, seinen Beruf auszuüben. Dies wird in der Regel anhand ärztlicher Gutachten und medizinischer Unterlagen festgestellt. Es ist wichtig, dass die Berufsunfähigkeit während der Vertragslaufzeit eintritt und nicht durch vorsätzliche Handlungen des Versicherten verursacht wurde. Die genauen Bedingungen und Kriterien für die Leistungserbringung sind in den Versicherungsbedingungen festgelegt und sollten vor Vertragsabschluss sorgfältig geprüft werden. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Für wen lohnt sich eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung (BU) lohnt sich in erster Linie für Personen, die aufgrund ihrer beruflichen Tätigkeit ein erhöhtes Risiko haben, berufsunfähig zu werden. Das betrifft vor allem Menschen, die körperlich oder geistig stark belastende Tätigkeiten ausüben. Aber auch Personen, die aufgrund ihrer Ausbildung oder Qualifikation nur schwer in einem anderen Beruf arbeiten könnten, sollten über eine BU-Versicherung nachdenken. Generell ist eine BU-Versicherung sinnvoll für alle, die im Falle einer Berufsunfähigkeit nicht auf staatliche Unterstützung angewiesen sein möchten und ihren Lebensstandard aufrechterhalten wollen. Es ist wichtig, frühzeitig über eine BU-Versicherung nachzudenken, da die Beiträge mit steigendem Alter und bestehenden Vorerkrankungen deutlich höher ausfallen können. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.