Domain bu-policen.de kaufen?
Wir ziehen mit dem Projekt
bu-policen.de um.
Sind Sie am Kauf der Domain
bu-policen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bu-policen.de kaufen?
Warum eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. Sie sichert das Einkommen ab, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Ohne eine BU-Versicherung könnte man schnell in finanzielle Schwierigkeiten geraten, da die staatliche Absicherung oft nicht ausreicht. Zudem bietet eine BU-Versicherung auch psychologische Sicherheit, da man sich keine Sorgen um die finanzielle Zukunft machen muss. Es ist daher ratsam, frühzeitig eine Berufsunfähigkeitsversicherung abzuschließen, um im Ernstfall abgesichert zu sein. **
Wer braucht eine BU Versicherung?
Wer braucht eine BU Versicherung? Jeder, der sein Einkommen durch seine Arbeitskraft verdient, sollte über eine Berufsunfähigkeitsversicherung nachdenken. Insbesondere Selbstständige und Freiberufler, die im Falle einer Berufsunfähigkeit keine staatliche Absicherung haben, sind auf eine private BU-Versicherung angewiesen. Auch Arbeitnehmer, die nicht ausreichend durch die gesetzliche Erwerbsminderungsrente abgesichert sind, sollten über eine BU-Versicherung nachdenken. Kurz gesagt: Jeder, der im Falle einer Berufsunfähigkeit finanziell abgesichert sein möchte, sollte eine BU-Versicherung in Betracht ziehen. **


Ähnliche Suchbegriffe für Digitalisierung
Top-Angebote
Produkte zum Begriff Digitalisierung:
-
Digitalisierung in Studium und Lehre ge, Fachbücher von Hochschulforum DigitalisierungDer Open-Access-Band adressiert die Herausforderungen und Chancen der Digitalisierung für Studierende und Lehrende sowie für Support-Strukturen und Leitungen von Hochschulen in Deutschland. Thematische Schwerpunkte bilden die Entwicklung und Umsetzung von Hochschulstrategien im Kontext von regionalen, nationalen und internationalen Netzwerken sowie die Förderung von Schlüsselkompetenzen durch innovative Lehr-Lern-Formate. Der Band versammelt 33 Beiträge von Expertinnen und Experten aus der Community des Hochschulforums Digitalisierung, deren Mitglieder die digitale Transformation in der Hochschulbildung auf vielfältige Weise gemeinsam gestalten.42,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
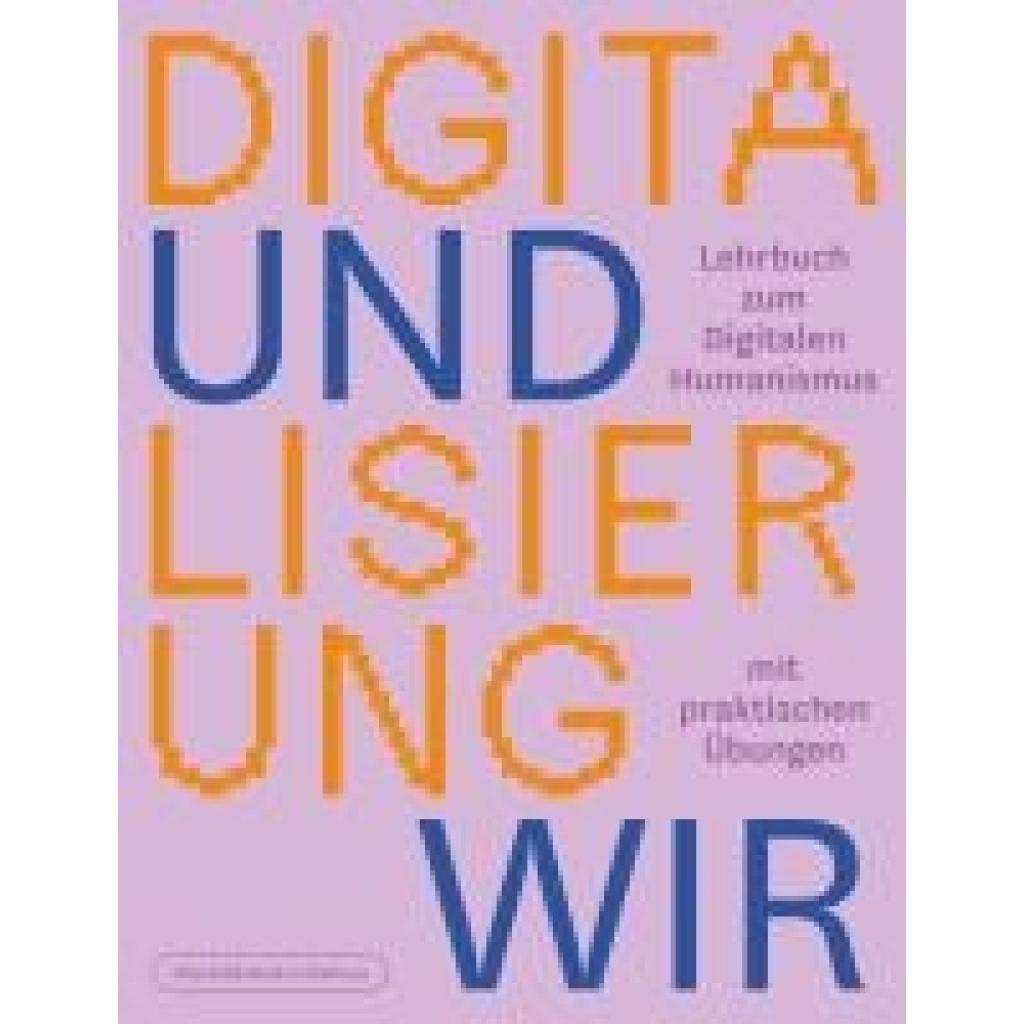
Digitalisierung und wirDigitalisierung und wir , Lehrbuch zum digitalen Humanismus mit praktischen Übungen. Digitaler Humanismus als Modell für die Zukunft , Handbremshebel > Lenker, Griffe & Steuerungen , Erscheinungsjahr: 20241125, Redaktion: Eichinger, Anita~Knees, Peter~Werthner, Hannes, Seitenzahl/Blattzahl: 180, Keyword: Digitale Transformation; Digitaler Humanismus; Künstliche Intelligenz, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft), Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 185, Höhe: 18, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung des Rechts, FachbücherBeim 21. Österreichischen Juristentag 2022 in Wien kamen Juristinnen und Juristen aller Professionen zur fächerübergreifenden Erörterung grundsätzlicher, aber auch konkreter Fragen im Zusammenhang mit aktuellen Entwicklungen in Rechtspolitik, Gesetzgebung und Rechtsprechung zusammen. Die Ergebnisse dieser Diskussionen sowie der Tagungsband zur Eröffnungs- und Schlusssitzung liegen jetzt in Buchform vor!.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und Besteuerung, FachbücherDie Betriebswirtschaftliche Forschung und Praxis (BFuP) ist eine der traditionsreichsten deutschsprachigen wissenschaftlichen Zeitschriften auf dem Gebiet der Betriebswirtschaftslehre und als solche im Social Sciences Citation Index erfasst. Sie wendet sich gleichermassen an wissenschaftlich Tätige wie Praktiker in grösseren Unternehmen. Für Heft 5/2024 sind folgende Beiträge vorgesehen: Thomas Egner und Matthias Gries: Steuerrecht im digitalen Wandel: Wie die Digitalisierung den Steuerbereich restrukturiert. Carl-Christian Freidank: Modelle für die Digitalisierung der Thesaurierungsplanung von Personengesellschaften nach dem Wachstumschancengesetz. Peter Bräumann, Marina Luketina und Michael Tumpel: Predictive Analytics, Machine Learning und Co. im Steuervollzug: Risikomanagement der österreichischen Finanzverwaltung, Konsequenzen für Unternehmen und Erfahrungen der Betriebsprüfer. Dino Höppner, Stephan Kudert, Elisabeth Steinhauser und Sabine Urnik: Home-Office bei Berufspendlern zwischen Österreich und Deutschland - Eine ökonomische Analyse der steuerlichen Implikationen. Stefan Dierkes und Benedikt Rohde: Wertschöpfungsrechnungen im Nachhaltigkeitscontrolling.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die BU-Versicherung?
Die BU-Versicherung steht für Berufsunfähigkeitsversicherung und ist eine private Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund einer Krankheit oder eines Unfalls seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen und finanzielle Sicherheit zu bieten. Die BU-Versicherung ist besonders wichtig, da die gesetzliche Erwerbsminderungsrente oft nicht ausreicht, um den Lebensstandard zu halten. **
-
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
-
Wann zahlt eine private BU Versicherung?
Eine private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Einschränkungen dauerhaft nicht mehr in der Lage ist, seinen Beruf auszuüben. Dies wird in der Regel anhand ärztlicher Gutachten und medizinischer Unterlagen festgestellt. Es ist wichtig, dass die Berufsunfähigkeit während der Vertragslaufzeit eintritt und nicht durch vorsätzliche Handlungen des Versicherten verursacht wurde. Die genauen Bedingungen und Kriterien für die Leistungserbringung sind in den Versicherungsbedingungen festgelegt und sollten vor Vertragsabschluss sorgfältig geprüft werden. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Für wen lohnt sich eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung (BU) lohnt sich in erster Linie für Personen, die aufgrund ihrer beruflichen Tätigkeit ein erhöhtes Risiko haben, berufsunfähig zu werden. Das betrifft vor allem Menschen, die körperlich oder geistig stark belastende Tätigkeiten ausüben. Aber auch Personen, die aufgrund ihrer Ausbildung oder Qualifikation nur schwer in einem anderen Beruf arbeiten könnten, sollten über eine BU-Versicherung nachdenken. Generell ist eine BU-Versicherung sinnvoll für alle, die im Falle einer Berufsunfähigkeit nicht auf staatliche Unterstützung angewiesen sein möchten und ihren Lebensstandard aufrechterhalten wollen. Es ist wichtig, frühzeitig über eine BU-Versicherung nachzudenken, da die Beiträge mit steigendem Alter und bestehenden Vorerkrankungen deutlich höher ausfallen können. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Digitalisierung:
-
Digitalisierung in Studium und Lehre ge, Fachbücher von Hochschulforum DigitalisierungDer Open-Access-Band adressiert die Herausforderungen und Chancen der Digitalisierung für Studierende und Lehrende sowie für Support-Strukturen und Leitungen von Hochschulen in Deutschland. Thematische Schwerpunkte bilden die Entwicklung und Umsetzung von Hochschulstrategien im Kontext von regionalen, nationalen und internationalen Netzwerken sowie die Förderung von Schlüsselkompetenzen durch innovative Lehr-Lern-Formate. Der Band versammelt 33 Beiträge von Expertinnen und Experten aus der Community des Hochschulforums Digitalisierung, deren Mitglieder die digitale Transformation in der Hochschulbildung auf vielfältige Weise gemeinsam gestalten.42,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und wirDigitalisierung und wir , Lehrbuch zum digitalen Humanismus mit praktischen Übungen. Digitaler Humanismus als Modell für die Zukunft , Handbremshebel > Lenker, Griffe & Steuerungen , Erscheinungsjahr: 20241125, Redaktion: Eichinger, Anita~Knees, Peter~Werthner, Hannes, Seitenzahl/Blattzahl: 180, Keyword: Digitale Transformation; Digitaler Humanismus; Künstliche Intelligenz, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft), Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 185, Höhe: 18, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. Sie sichert das Einkommen ab, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Ohne eine BU-Versicherung könnte man schnell in finanzielle Schwierigkeiten geraten, da die staatliche Absicherung oft nicht ausreicht. Zudem bietet eine BU-Versicherung auch psychologische Sicherheit, da man sich keine Sorgen um die finanzielle Zukunft machen muss. Es ist daher ratsam, frühzeitig eine Berufsunfähigkeitsversicherung abzuschließen, um im Ernstfall abgesichert zu sein. **
-
Wer braucht eine BU Versicherung?
Wer braucht eine BU Versicherung? Jeder, der sein Einkommen durch seine Arbeitskraft verdient, sollte über eine Berufsunfähigkeitsversicherung nachdenken. Insbesondere Selbstständige und Freiberufler, die im Falle einer Berufsunfähigkeit keine staatliche Absicherung haben, sind auf eine private BU-Versicherung angewiesen. Auch Arbeitnehmer, die nicht ausreichend durch die gesetzliche Erwerbsminderungsrente abgesichert sind, sollten über eine BU-Versicherung nachdenken. Kurz gesagt: Jeder, der im Falle einer Berufsunfähigkeit finanziell abgesichert sein möchte, sollte eine BU-Versicherung in Betracht ziehen. **
-
Was ist die BU-Versicherung?
Die BU-Versicherung steht für Berufsunfähigkeitsversicherung und ist eine private Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund einer Krankheit oder eines Unfalls seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen und finanzielle Sicherheit zu bieten. Die BU-Versicherung ist besonders wichtig, da die gesetzliche Erwerbsminderungsrente oft nicht ausreicht, um den Lebensstandard zu halten. **
-
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
Ähnliche Suchbegriffe für Digitalisierung
-
Digitalisierung des Rechts, FachbücherBeim 21. Österreichischen Juristentag 2022 in Wien kamen Juristinnen und Juristen aller Professionen zur fächerübergreifenden Erörterung grundsätzlicher, aber auch konkreter Fragen im Zusammenhang mit aktuellen Entwicklungen in Rechtspolitik, Gesetzgebung und Rechtsprechung zusammen. Die Ergebnisse dieser Diskussionen sowie der Tagungsband zur Eröffnungs- und Schlusssitzung liegen jetzt in Buchform vor!.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und Besteuerung, FachbücherDie Betriebswirtschaftliche Forschung und Praxis (BFuP) ist eine der traditionsreichsten deutschsprachigen wissenschaftlichen Zeitschriften auf dem Gebiet der Betriebswirtschaftslehre und als solche im Social Sciences Citation Index erfasst. Sie wendet sich gleichermassen an wissenschaftlich Tätige wie Praktiker in grösseren Unternehmen. Für Heft 5/2024 sind folgende Beiträge vorgesehen: Thomas Egner und Matthias Gries: Steuerrecht im digitalen Wandel: Wie die Digitalisierung den Steuerbereich restrukturiert. Carl-Christian Freidank: Modelle für die Digitalisierung der Thesaurierungsplanung von Personengesellschaften nach dem Wachstumschancengesetz. Peter Bräumann, Marina Luketina und Michael Tumpel: Predictive Analytics, Machine Learning und Co. im Steuervollzug: Risikomanagement der österreichischen Finanzverwaltung, Konsequenzen für Unternehmen und Erfahrungen der Betriebsprüfer. Dino Höppner, Stephan Kudert, Elisabeth Steinhauser und Sabine Urnik: Home-Office bei Berufspendlern zwischen Österreich und Deutschland - Eine ökonomische Analyse der steuerlichen Implikationen. Stefan Dierkes und Benedikt Rohde: Wertschöpfungsrechnungen im Nachhaltigkeitscontrolling.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen der Digitalisierung auf das mittlere Management im Vertrieb am Beispiel einer österreichischen Versicherung, Taschenbuch von MarkusAuswirkungen Der Digitalisierung Auf Das Mittlere Management Im Vertrieb Am Beispiel Einer Österreichischen Versicherung, Taschenbuch Von Markus Bangheri, Grin, 978-3-668-85228-0, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt eine private BU Versicherung?
Eine private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Einschränkungen dauerhaft nicht mehr in der Lage ist, seinen Beruf auszuüben. Dies wird in der Regel anhand ärztlicher Gutachten und medizinischer Unterlagen festgestellt. Es ist wichtig, dass die Berufsunfähigkeit während der Vertragslaufzeit eintritt und nicht durch vorsätzliche Handlungen des Versicherten verursacht wurde. Die genauen Bedingungen und Kriterien für die Leistungserbringung sind in den Versicherungsbedingungen festgelegt und sollten vor Vertragsabschluss sorgfältig geprüft werden. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Für wen lohnt sich eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung (BU) lohnt sich in erster Linie für Personen, die aufgrund ihrer beruflichen Tätigkeit ein erhöhtes Risiko haben, berufsunfähig zu werden. Das betrifft vor allem Menschen, die körperlich oder geistig stark belastende Tätigkeiten ausüben. Aber auch Personen, die aufgrund ihrer Ausbildung oder Qualifikation nur schwer in einem anderen Beruf arbeiten könnten, sollten über eine BU-Versicherung nachdenken. Generell ist eine BU-Versicherung sinnvoll für alle, die im Falle einer Berufsunfähigkeit nicht auf staatliche Unterstützung angewiesen sein möchten und ihren Lebensstandard aufrechterhalten wollen. Es ist wichtig, frühzeitig über eine BU-Versicherung nachzudenken, da die Beiträge mit steigendem Alter und bestehenden Vorerkrankungen deutlich höher ausfallen können. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.